Deudas en el Buró de Crédito: cuándo se eliminan y qué debes saber
Que un registro desaparezca del Buró no significa que la deuda quede pagada o que la obligación desaparezca.
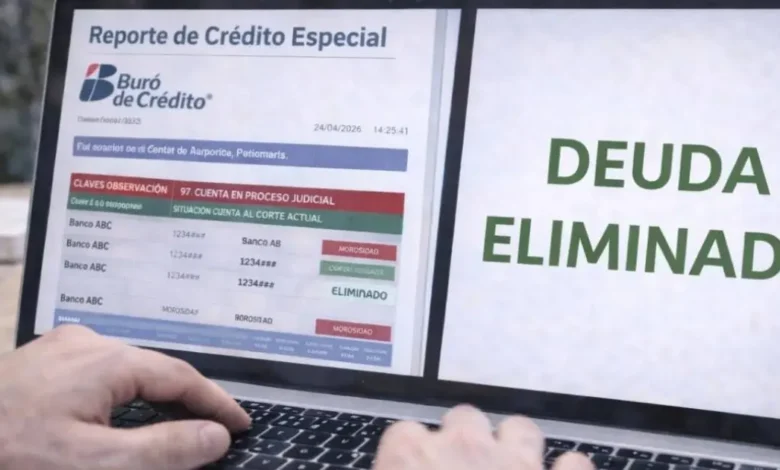


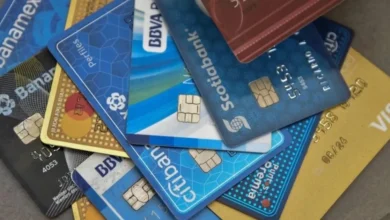
El tiempo que una deuda permanece en el Buró de Crédito depende del monto del adeudo y de los plazos establecidos por la normativa. Aunque suele relacionarse con una lista de personas que no pagan, esta sociedad de información crediticia reúne datos sobre el comportamiento de quienes han solicitado financiamiento, incluidos sus pagos puntuales y los atrasos. Por eso, aparecer en el Buró no significa tener un historial negativo.
Los registros de deudas no permanecen indefinidamente. Los adeudos de hasta 25 Unidades de Inversión (UDIS) pueden eliminarse después de un año; aquellos mayores a 25 y hasta 500 UDIS, después de dos años. Para montos superiores a 500 y hasta 1,000 UDIS, el plazo es de cuatro años. Las cantidades se calculan con base en las UDIS, cuyo valor cambia, por lo que su equivalencia en pesos no es fija.
TAMBIÉN TE PUDIERA INTERESAR:
Cuando una deuda supera las 1,000 UDIS, el registro puede permanecer hasta seis años, siempre que el monto no rebase las 400,000 UDIS y que el crédito no esté sujeto a un proceso judicial ni se relacione con fraude. Los plazos se cuentan desde que el otorgante reportó el atraso o desde la última actualización, no simplemente desde el inicio de un nuevo año.
Que un registro desaparezca del Buró no significa que la deuda quede pagada o que la obligación desaparezca. La eliminación se refiere a la información que aparece en el historial crediticio, mientras que el adeudo debe atenderse con la institución que otorgó el crédito. Por ello, conviene desconfiar de intermediarios que prometen borrar de inmediato el historial a cambio de dinero.
Para conocer la situación personal, se recomienda consultar el Reporte de Crédito Especial, revisar que los datos sean correctos y presentar una aclaración si existen errores. Mantener los pagos al corriente y negociar con la institución en caso de dificultades puede ayudar a mejorar el historial sin esperar a que transcurra el plazo de eliminación. La clave es revisar el reporte y conocer qué reglas aplican a cada adeudo.

Más de Jair Amaury